


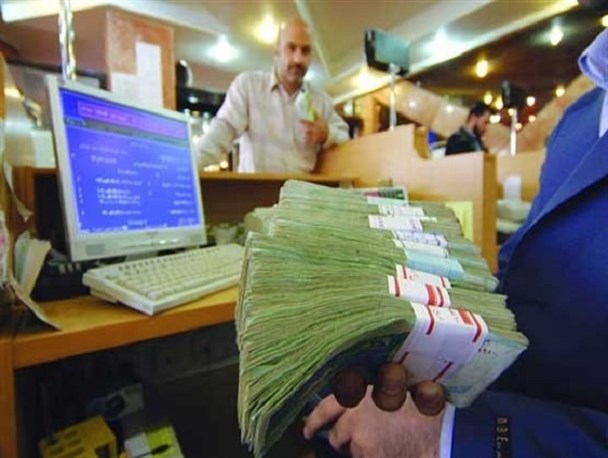
به گزارش شبکه اطلاع رسانی راه دانا؛ به نقل از «تیتریک»،سال گذشته در آمار رسمی بانک مرکزی اعلام شده بود که بدهی بانک ها به بانک مرکزی رشد 17.4 درصدی داشته و پیش بینی می شود در سال جاری این نرخ از 19 درصد هم بالاتر برود و به حدود 115 هزار میلیارد تومان برسد.
, شبکه اطلاع رسانی راه دانا, تیتریک,این روند یکی از معضلات نظام بانکی کشور است، چرا که اولاً این میزان برداشت از دارایی های بانک مرکزی آن هم با رکود حاکم بر بازار کشور در مدت کوتاهی می تواند بحران آفرین شود، ثانیاً از آنجایی که مراودات بین بانکی در کشور ها طبق یک قائده و طراحی بلند مدت و با نظارت کافی نیست، مشخص نمی شود که این اعتباراتی که بانک ها از منابع بانک مرکزی دریافت می کنند دقیقاً تا چه حدی به بهبود وضعیت اقتصاد و رشد تولید کمک می کند.
, این روند یکی از معضلات نظام بانکی کشور است، چرا که اولاً این میزان برداشت از دارایی های بانک مرکزی آن هم با رکود حاکم بر بازار کشور در مدت کوتاهی می تواند بحران آفرین شود، ثانیاً از آنجایی که مراودات بین بانکی در کشور ها طبق یک قائده و طراحی بلند مدت و با نظارت کافی نیست، مشخص نمی شود که این اعتباراتی که بانک ها از منابع بانک مرکزی دریافت می کنند دقیقاً تا چه حدی به بهبود وضعیت اقتصاد و رشد تولید کمک می کند.,این در حالی است که مراودات بین بانکی و نرخ سودی که در این میان حاکم است بسیار متفاوت با اقتضائات جاری بازار است و ربوی محسوب می شود، این مسئله درست از که میزان اعطای سود بانکی در نظام بانکی بر اساس آیین نامه ها و قرادادهای عقود اسلامی تنظیم و اگر طبق قرارداد رفتار شود ربوی نخواهد بود، اما در مراودات بین بانکی به خصوص اعتبارات اعطایی بانک مرکزی به بانک های خصوصی چنین قائده ای حاکم نیست و سود دریافتی بسیار بیشتر از نرخ معمول سود در کشور است.
, این در حالی است که مراودات بین بانکی و نرخ سودی که در این میان حاکم است بسیار متفاوت با اقتضائات جاری بازار است و ربوی محسوب می شود، این مسئله درست از که میزان اعطای سود بانکی در نظام بانکی بر اساس آیین نامه ها و قرادادهای عقود اسلامی تنظیم و اگر طبق قرارداد رفتار شود ربوی نخواهد بود، اما در مراودات بین بانکی به خصوص اعتبارات اعطایی بانک مرکزی به بانک های خصوصی چنین قائده ای حاکم نیست و سود دریافتی بسیار بیشتر از نرخ معمول سود در کشور است.,این روند در نهایت باعث افزایش بدهی های بانک های خصوصی و دولتی به بانک مرکزی خواهد شد، همان اتفاقی که طی سالهای جاری در جریان است و روند رو به رشد خود را نیز شتاب بخشیده، این اتفاق زمانی بسیار حاد تر خواهد شد که بانک ها با وضعیت رکورد در بازار و عدم رونق نمی توانند طبق یک روند مطلوب درآمدهای خود را افزایش دهند و در یک چرخه هر روز بدهی به بانک مرکزی افزایش یافته و از طرفی درآمدها نیز کاهش می یابد.
, این روند در نهایت باعث افزایش بدهی های بانک های خصوصی و دولتی به بانک مرکزی خواهد شد، همان اتفاقی که طی سالهای جاری در جریان است و روند رو به رشد خود را نیز شتاب بخشیده، این اتفاق زمانی بسیار حاد تر خواهد شد که بانک ها با وضعیت رکورد در بازار و عدم رونق نمی توانند طبق یک روند مطلوب درآمدهای خود را افزایش دهند و در یک چرخه هر روز بدهی به بانک مرکزی افزایش یافته و از طرفی درآمدها نیز کاهش می یابد.,نتیجه این روند آن است که امسال طبق گزارش مجمع عمومی بانک ها فقط چهار بانک سود ده بوده اند و بقیه تماماً زیان داشته اند، و رئیس کل بانک مرکزی در دو سال اخیر چندین بار از افزایش برداشت ها از منابع بانک مرکزی هشدار داده است.
, نتیجه این روند آن است که امسال طبق گزارش مجمع عمومی بانک ها فقط چهار بانک سود ده بوده اند و بقیه تماماً زیان داشته اند، و رئیس کل بانک مرکزی در دو سال اخیر چندین بار از افزایش برداشت ها از منابع بانک مرکزی هشدار داده است.,منابع بانک ها چه دولتی و چه خصوصی باید به سمت افزایش تولید و رشد اقتصاد پیش برود، اما اتفاقی که در کشور ما افتاده این است که در شرایط کنونی بازار ریسک سرمایه گذاری در بنگاه های تولیدی بالا است و سود قطعی آن مشخص نیست، و از طرفی بانک ها به شدت نیازمند کسب درآمد و سود برای بقای خود و تامین سود بدهی خود هستند، بر این اساس بانک ها به جای گرایش به سمت سرمایه گذاری در بخش تولید خود بنگاه داری می کنند و سراغ بخش هایی با سود قطعی مانند املاک خواهند رفت.
, منابع بانک ها چه دولتی و چه خصوصی باید به سمت افزایش تولید و رشد اقتصاد پیش برود، اما اتفاقی که در کشور ما افتاده این است که در شرایط کنونی بازار ریسک سرمایه گذاری در بنگاه های تولیدی بالا است و سود قطعی آن مشخص نیست، و از طرفی بانک ها به شدت نیازمند کسب درآمد و سود برای بقای خود و تامین سود بدهی خود هستند، بر این اساس بانک ها به جای گرایش به سمت سرمایه گذاری در بخش تولید خود بنگاه داری می کنند و سراغ بخش هایی با سود قطعی مانند املاک خواهند رفت.,این موضوع ضمن ناکارآمد کردن نظام بانکی ضربه خود به تولید و رشد اقتصادی را خواهد زد و در یک چرخه هر روز بدهی بانک ها به بانک مرکزی افزایش پیدا کرده و بانک ها نیز برای بقای خود فقط به فکر سود قطعی و با ریسک پایین هستند و اگر همین روند ادامه پیدا کند، بانک مرکزی نیز در تامین و بازپسگیری منابع خود دچار مشکل خواهد شد.
, این موضوع ضمن ناکارآمد کردن نظام بانکی ضربه خود به تولید و رشد اقتصادی را خواهد زد و در یک چرخه هر روز بدهی بانک ها به بانک مرکزی افزایش پیدا کرده و بانک ها نیز برای بقای خود فقط به فکر سود قطعی و با ریسک پایین هستند و اگر همین روند ادامه پیدا کند، بانک مرکزی نیز در تامین و بازپسگیری منابع خود دچار مشکل خواهد شد.,به نظر می رسد نظام بانکی کشور و به خصوص بانک مرکزی باید در تخصیص اعتبارات خود به بانک ها تجدید نظر کند و این دارایی های بزرگ را به جای هزینه کردن برای سرپا نگه داشتن چند بانک به سمت تولید و رونق اقتصادی سوق دهد و از طرفی بانک های موجود را مجاب کند که اعتبارات خود را وارد بازار تولیدی کنند تا با ایجاد رونق و رشد اقتصادی همه کشور سود داشته باشند.
, به نظر می رسد نظام بانکی کشور و به خصوص بانک مرکزی باید در تخصیص اعتبارات خود به بانک ها تجدید نظر کند و این دارایی های بزرگ را به جای هزینه کردن برای سرپا نگه داشتن چند بانک به سمت تولید و رونق اقتصادی سوق دهد و از طرفی بانک های موجود را مجاب کند که اعتبارات خود را وارد بازار تولیدی کنند تا با ایجاد رونق و رشد اقتصادی همه کشور سود داشته باشند.,,
انتهای پیام/
, انتهای پیام/ ]
ارسال دیدگاه