


به گزارش شبکه اطلاع رسانی راه دانا به نقل ازیزدرسا؛ نقش سیستم بانکی در ارتقای وضع اقتصادی جامعه در سطح کلان از یک سو و نیز کمک به کاهش مشکلات خرد افراد و خانوادهها بر کسی پوشیده نیست.
, شبکه اطلاع رسانی راه دانا, یزدرسا؛,بانکها میتوانند با پرداخت تسهیلات در چارچوب موازین قانونی و عقلی، حرکت چرخهای تولید و صنعت را شتاب بخشند و با پشتیبانی از طرحهای نخبگان و کارآفرینان فاقد توانایی کافی مالی، گامهای بزرگی در راه پیشرفت کشور بردارند.
این نهادهای بزرگ مالی همچنین میتوانند- و البته باید- با ارائه تسهیلات مناسب، به سهم خود، گره از مشکلات مالی متعارف خانوادهها بگشایند. برای نمونه، در حالی که بسیاری از جوانان به دلیل تنگناهای مالی، از ازدواج و آغاز زندگی مشترک هراس دارند و به همین دلیل- والبته دلایل دیگر- سن ازدواج بالا رفته است، بانکها با ارائه تسهیلات مالی در قالب وام قرضالحسنه ازدواج و وامهای کمسود مشابه میتوانند دغدغههای جوانان در شرف ازدواج و خانوادههایشان را کاهش دهند.
بانکها همچنین میتوانند با اعطای وامهای مناسب(از لحاظ مبلغ قابلتوجه و سود پایین) به جوانان ماهر جویای کار، به سهم خود زمینه اشتغال بخشی از نسل جوان را فراهم آورند.
با این همه مروری بر عملکرد سیستم بانکی کشور و نیز استعلام میدانی از مردم نشان میدهد که قاطبه جامعه دل چندان خوشی از رویکرد نظام بانکی ندارند؛ به گونهای که وقتی پای درددلهایشان مینشینی، گلایههای متعدد و اغلب بجایی از اصل رویکردها و نوع عملکردهای بانکها مطرح میکنند.
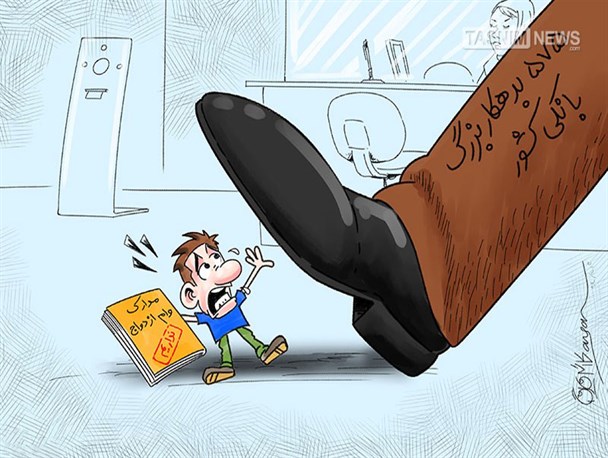
پرداختهای سلیقهای و سختگیریهای گاه غیرمتعارف در اعطای وام و ضمانت آن، واقعیتی روشن است که حنای انکار و توجیههای آنچنانی هم دیگر رنگی ندارد. آشفتگی و بیعدالتی در اعطای تسهیلات بانکی چنان است که وزیر کار، تعاون و رفاه اجتماعی هم تصریح کرده است «نود درصد وام بانکها در اختیار تنها پنج درصد از مردم قرار گرفته است و 52 درصد خانوادههای ایرانی تا امروز هیچ تسهیلاتی از نظام بانکی کشور، دریافت نکردهاند!»
آمار وزیر محترم، گویای واقعیتی تلخ و هشداردهنده است و باید نهادهای ناظر و ذیربط را به تامل و چارهاندیشی وادارد. «اختصاص90درصد وام بانکها به فقط 5درصد مردم!» خبری خوشایند نیست و لازم است تا زنگهای خطر را برای همه متولیان و به صدا درآورد.
جالب اینکه «کلانبدهکاران بانکی» هم به طور معمول در زمره همان 5درصد قرار دارند و بسیاری از آنها به دلیل تضمینهای نهچندان قوی توانستهاند از پیامدهای بدعهدی در بازپرداخت اقساط تسهیلات دریافتی، در امان بمانند؛ در حالی که دریافتکنندگان خردهوامها معمولا در صورت تاخیر چندقسطی هم ناگزیر از تحمل تبعات گاه سنگین و پرداخت جریمه و ... هستند.
به راستی چرا طبق گفته مقام عالی دولت، 52درصد خانوادههای ایرانی تاکنون از هیچگونه وام و تسهیلات بانکی استفاده نکردهاند؟! تردیدی نیست که بخش اندکی از این 52درصد کسانی هستند که خود به هر دلیل، رغبتی به دریافت تسهیلات نداشتهاند اما بیگمان بخش اعظمی از آنها علیرغم میل قلبی خویش نتوانستهاند تسهیلات بانکی دریافت کنند و یا با دیدن ضوابط و اعطاهای سلیقهای و بوروکراسی سنگین و ...، عطای تسهیلات را به لقایش بخشیدهاند.
درباره اصلاح سیستم بانکی و ضرورت آن، سخنهای بسیاری از سوی مسئولان و صاحبنظران گفته شده است؛ اما به مصداق «دوصدگفته چون نیمکردار نیست» اقدام چشمگیر و ملموسی صورت نگرفته است. به راستی آیا میتوان همچنان به اصلاح سیستم بانکی دل امیدوار بود یا باید به امیدهای تکراری و وعدههای شیرین دل خوش داشت؟!
پایان پیام/
بانکها میتوانند با پرداخت تسهیلات در چارچوب موازین قانونی و عقلی، حرکت چرخهای تولید و صنعت را شتاب بخشند و با پشتیبانی از طرحهای نخبگان و کارآفرینان فاقد توانایی کافی مالی، گامهای بزرگی در راه پیشرفت کشور بردارند.
,این نهادهای بزرگ مالی همچنین میتوانند- و البته باید- با ارائه تسهیلات مناسب، به سهم خود، گره از مشکلات مالی متعارف خانوادهها بگشایند. برای نمونه، در حالی که بسیاری از جوانان به دلیل تنگناهای مالی، از ازدواج و آغاز زندگی مشترک هراس دارند و به همین دلیل- والبته دلایل دیگر- سن ازدواج بالا رفته است، بانکها با ارائه تسهیلات مالی در قالب وام قرضالحسنه ازدواج و وامهای کمسود مشابه میتوانند دغدغههای جوانان در شرف ازدواج و خانوادههایشان را کاهش دهند.
,بانکها همچنین میتوانند با اعطای وامهای مناسب(از لحاظ مبلغ قابلتوجه و سود پایین) به جوانان ماهر جویای کار، به سهم خود زمینه اشتغال بخشی از نسل جوان را فراهم آورند.
,با این همه مروری بر عملکرد سیستم بانکی کشور و نیز استعلام میدانی از مردم نشان میدهد که قاطبه جامعه دل چندان خوشی از رویکرد نظام بانکی ندارند؛ به گونهای که وقتی پای درددلهایشان مینشینی، گلایههای متعدد و اغلب بجایی از اصل رویکردها و نوع عملکردهای بانکها مطرح میکنند.
,پرداختهای سلیقهای و سختگیریهای گاه غیرمتعارف در اعطای وام و ضمانت آن، واقعیتی روشن است که حنای انکار و توجیههای آنچنانی هم دیگر رنگی ندارد. آشفتگی و بیعدالتی در اعطای تسهیلات بانکی چنان است که وزیر کار، تعاون و رفاه اجتماعی هم تصریح کرده است «نود درصد وام بانکها در اختیار تنها پنج درصد از مردم قرار گرفته است و 52 درصد خانوادههای ایرانی تا امروز هیچ تسهیلاتی از نظام بانکی کشور، دریافت نکردهاند!»
,آمار وزیر محترم، گویای واقعیتی تلخ و هشداردهنده است و باید نهادهای ناظر و ذیربط را به تامل و چارهاندیشی وادارد. «اختصاص90درصد وام بانکها به فقط 5درصد مردم!» خبری خوشایند نیست و لازم است تا زنگهای خطر را برای همه متولیان و به صدا درآورد.
,جالب اینکه «کلانبدهکاران بانکی» هم به طور معمول در زمره همان 5درصد قرار دارند و بسیاری از آنها به دلیل تضمینهای نهچندان قوی توانستهاند از پیامدهای بدعهدی در بازپرداخت اقساط تسهیلات دریافتی، در امان بمانند؛ در حالی که دریافتکنندگان خردهوامها معمولا در صورت تاخیر چندقسطی هم ناگزیر از تحمل تبعات گاه سنگین و پرداخت جریمه و ... هستند.
,به راستی چرا طبق گفته مقام عالی دولت، 52درصد خانوادههای ایرانی تاکنون از هیچگونه وام و تسهیلات بانکی استفاده نکردهاند؟! تردیدی نیست که بخش اندکی از این 52درصد کسانی هستند که خود به هر دلیل، رغبتی به دریافت تسهیلات نداشتهاند اما بیگمان بخش اعظمی از آنها علیرغم میل قلبی خویش نتوانستهاند تسهیلات بانکی دریافت کنند و یا با دیدن ضوابط و اعطاهای سلیقهای و بوروکراسی سنگین و ...، عطای تسهیلات را به لقایش بخشیدهاند.
,درباره اصلاح سیستم بانکی و ضرورت آن، سخنهای بسیاری از سوی مسئولان و صاحبنظران گفته شده است؛ اما به مصداق «دوصدگفته چون نیمکردار نیست» اقدام چشمگیر و ملموسی صورت نگرفته است. به راستی آیا میتوان همچنان به اصلاح سیستم بانکی دل امیدوار بود یا باید به امیدهای تکراری و وعدههای شیرین دل خوش داشت؟!
,پایان پیام/
,]
ارسال دیدگاه